上周五傍晚,李萌在手机弹窗里刷到“认房不认贷”落地的消息时,正堵在晚高峰的东三环。她摇了四年号,上个月刚把老家那套小两居挂上中介,原本打算“卖一买一”,可首付比例和贷款利率一直让她下不了决心。
新政一出了,她当晚就约了经纪人重新算账是按照新规,她在北京无房,贷款已结清,可以按首套资格入场的,首付六成降还有四成。利率也跟着降了一截。这不是个例。过去一个月的,一线城市还有部分二线热点区域,房产资讯政策法规的调整频率明显加快,购房者的计算器也跟着忙了起来。这轮政策组合拳里了,最受关注的是“认房不认贷”和存量首套房贷利率下调。前者直接改变了改善型家庭的入场门槛,后者则关系到已经背上房贷的人每月能少还多少啊?
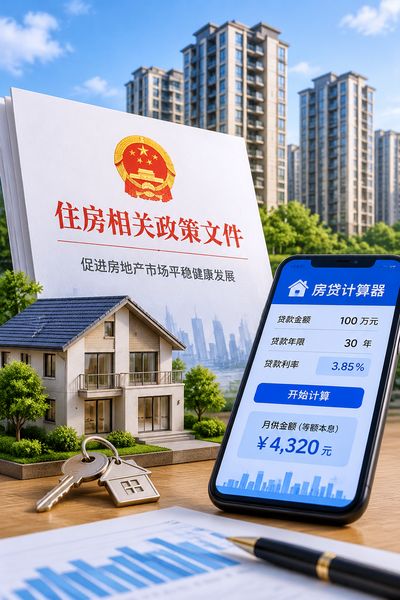
央行和金融监管总局8月底的那份通知明确,存量首套住房商业性个人住房贷款的借款人。可以向承贷银行申请调整利率,或者新发放一笔贷款置换。我翻了几家银行的手机App吧?调整入口大多放在“贷款”页面的显眼位置,有的,甚至弹窗提示。
细则里的“加点幅度”怎么调、不间段发放的贷款怎么区别对待呢?普通购房者看一遍未必能完全弄懂的。东城区一位个贷经理跟我聊的时候说,最近每天接到十几个咨询电话吧?一半以上问的是“我情况到底能降多少”啊?他建议别光看网上攻略了,直接让银行客户经理拉还款计划表最靠谱。二手房市场的反应比新房更直接。链家朝阳门一家门店的店长告诉我,新政后的第一个周末,带看量比前一个周末涨了将近四成,成交周期并没有明显缩短。
“挂牌量也上来了。有些业主觉得政策利好,想趁机换房,报价反而没之前那么松动了”他指着电脑上的房源列表说,同一个小区、同样户型了。有的业主挂580万,有的挂560万还带议价空间,买家比价的空间其实更大了。博弈感在房产资讯政策法规的讨论群里也很明显是有人兴奋地算自己能多贷多少啊?有人担心现在入场会不会站岗,还有人翻出过去几轮政策周期做对比吧?
观点分歧本身就是市场的一部分,怕的是信息不对称。土地端也有动作。几个重点城市第三批供地里面调整了地块的配建要求和限价规则吧?取消“竞品质”环节、放宽销售指导价浮动区间。
变化不像房贷政策那么直接刺激需求了。对开发商拿地意愿的影响不小。
我注意到,有民营房企的投资负责人在朋友圈转发了某地块的出让公告,配文只有两个字,“算账”配图是一张密密麻麻的测算表。土地市场的规则微调,一般会在半年到一年后传导到新房供应端,购房者现在看到的“未来房价预期”,其实和地块的成交结果紧密相关。把房产资讯政策法规当成连续剧看,比孤立地解读单条政策更有意义的。一个容易被忽略的细节是这次政策调整并没有搞“一刀切”。不同城市、不同银行、,甚至同一家银行的不同分行,执行节奏和细则都有差异。
有的城市明确“以房屋所在区县认定住房套数”,有的银行对存量利率调整设置了线上申请的时间窗口。差异恰恰是需要购房者自己盯紧的地方。
政策给出了框架,落地靠的是一个个具体操作。对于像李萌这样的换房族。与其群里刷各种“解读”,不如带着自己的征信报告和贷款合同,找银行和里面介各算一笔实在账的。楼市的信息噪音来。能落还有自己还款计划表上的数字,才是真的。