2025年房产资讯的核心变量是政策持续宽松、二手房挂牌量高位运行,成交向核心城市改善型产品集中。
政策端,信贷和限购调整怎样传导到实际成交
政策松绑不会立刻变成成交量的,中间要经过看房意愿、带看量、议价空间三个环节的传导,滞后一到两个季度。
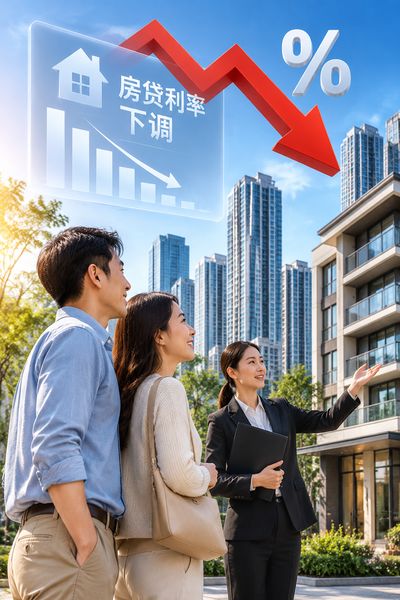
- LPR(贷款市场报价利率)下调直接影响月供,5年期以上品种每降10个基点了,百万元贷款月供约减少60元。属于慢变量而非引爆点。
- “认房不认贷”放松的是首付比例与首套认定,对置换链条的激活作用大于对首次置业的作用。
- 限购调整呈现“二线全面放开、一线外围先行”的节奏,一线核心区仍是政策最谨慎的区域。
- 保交楼专项借款与现房销售试点同步推进,改变了购房者对期房的定价预期。
市场端,一二手房分化,挂牌量是最直观的温度计
新房与二手房已经走出两条曲线。新房供应节奏和房企推盘策略了,二手房则更贴近真实需求,资讯判断应以二手指标为主锚了。
- 挂牌量决定议价权。有些重点城市二手房挂牌量长期维持在十几万套级别吧?
卖方竞争加剧,买家谈价空间在3%至8%之间浮动。
- 去化周期是库存与需求的比值。即存量房源按当前月均成交速度清空所需月数的。低于8个月偏紧,8至12个月为平衡区间,超过12个月属于典型买方市场了。
- 成交周期(挂牌到签约的天数)比成交价格更早反映拐点,周期缩短一般先于价格企稳出现。
- 租售比可作为长期持有价值的参照,一线城市普遍在1.5%至2%区间,低于此区间意味着持有成本高于租金回报的。
资讯端。平台数据口径正在变透明
房产信息平台的竞争点已经从房源数量转向数据可信度,房源核验码、真实在售标识、VR带看和AI估价逐步成为基础配置。
- 贝壳研究院、中指研究院、克而瑞等机构发布的月度报告,是判断趋势的稳定来源,注意区分新房与二手房统计口径。
- 网签价、评估价、挂牌价三者差距可能超过10%,只有网签价接近真实成交的,其余仅作参考。
- 单月数据波动大。建议连续观察三个月以上再下结论,避免被促销节点的短期冲高误导。
落到决策,三条可执行的核对路径
- 先定城市再定板块。城市层面看人口净流入、土地供应节奏和产业密度,板块层面看通勤时间、学区与商业兑现度。
- 用去化周期定议价策略。
周期超过12个月的板块,可参照同小区近三个月网签价下浮5%作为出价起点。
- 置换客群优先锁定成交周期短、挂牌量适中的小区,避免陷入“卖不掉也买不进”的僵局。
- 至少交叉核对两个数据来源,机构月报与本地中介门店的实时带看量互为验证。