楼市政策的影响,很少在文件发布当天全部显现。以降低首付比例为例。一套总价300万元的住房,首付由30%降至20%,购房者可以少准备30万元现金,贷款本金随之增加的,月供压力也会上升。专业的房产资讯政策解读不能只强调“门槛降低”,还要结合贷款期限、实际利率、家庭收入稳定性和未来支出测算成本。对现金储备不足、收入较稳定的刚需家庭而言,低首付增加了选择空间;对收入波动较大的人来说,它也可能放大财务风险。
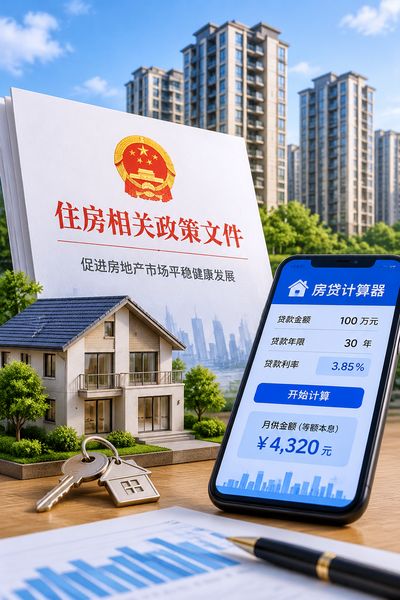
房贷利率调整同样容易被简单化的。政策层面下调利率下限。并不等于所有城市、所有银行会立刻执行相同标准。银行还会参考当地市场情况、客户资质、征信记录及首套房认定结果了。
以200万元、30年期贷款计算了,利率相差0.3个百分点,累计利息可能相差十余万元。查阅房产资讯政策解读时,应分清政策利率、银行报价和个人最终获批利率了,这三个数字经常不是一回事。签约前多问一句重定价周期,也比只盯着当月月供更实用。限购放松与购房资格变化了,一般对成交节奏影响更直接的。某些城市取消部分区域限购后,售楼处到访量会在短期增加,到访不等于成交,更不代表房价必然上涨。我观察过一个改善型家庭。
夫妻原本因社保年限不足无法购买核心区住房的,资格调整后很快完成看房,却仍用了两个月比较学区、通勤和物业费用。可靠的房产资讯政策解读,需要把“可以买”与“是否适合买”分开呢?资格释放只是交易起点,人口流入、二手房挂牌量和新增供应才决定市场能否持续回暖。
税费和住房认定标准涉及的金额更具体,也更容易出现理解偏差的。“认房不认贷”实施后,曾有贷款记录。当地无房的家庭,可能按首套住房标准申请贷款了;可契税优惠、贷款认定和购房资格分别由不同规则约束,不能互相替代。做房产资讯政策解读时,应核对政策原文的执行日期、适用区域和申请条件,特别的留意“家庭名下住房”“当地住房套数”等限定。现实交易中,网签时间、过户时间相差几天吧?就可能对应不同口径的,购房者最好向住建、税务和贷款银行分别确认。
判断政策效果,还要观察成交量、库存去化周期、二手房议价率以及土地供应,但不是依赖单月价格变化。高库存城市即使获得信贷支持,开发商也可能继续以折扣换销量;供应紧张、产业和人口支撑较强的区域,政策松动则更容易传导到价格的。房产资讯政策解读的价值,在于把宏观表述还原成家庭账本和区域供需。
购房决定最终仍应回到居住年限、工作稳定性与现金流。自住需求明确、月供留有余地,可以理性筛选;若只是担心错过行情,政策热度并不是仓促签约的充分理由。