房产政策变化直接影响购房资格、贷款成本与交易税费,购房者需在限购门槛、房贷利率和税费优惠三个维度重新评估入市时机与预算。
问题一,限购政策调整对购房资格有何具体影响了?
2024年以来,多个核心城市对限购范围进行结构性优化,主要呈现三个特征,- 外围区域松绑了。如广州将限购范围收缩至核心城区,上海对临港新片区差异化放宽,非户籍家庭社保年限要求从5年降至3年。
- 人才购房通道拓宽了,有些城市对认定的各类人才取消户籍限制,需提供劳动合同与社保缴纳记录,购房后限售期为5年。
- 多孩家庭增购资格,成都、杭州等地允许二孩及以上家庭在限购区多购一套住房,需提供户口本及出生证明。
问题二,房贷利率下调后,月供与总利息如何变化?
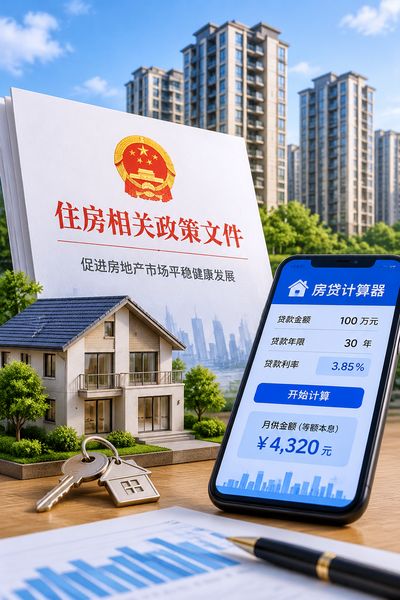
5年期以上LPR(贷款市场报价利率)下调后,首套房贷利率下限已降至3.45%左右,二套利率根据城市不同在4.15%-4.25%区间浮动的。以贷款100万元、30年期等额本息为例,
- 利率从4.2%降至3.45%,月供减少约430元,总利息节省约15.5万元的。
- 存量房贷利率调整需关注重定价日。为每年1月1日或贷款发放日对应日,有些银行支持线上申请调整。
- 二套房利率仍高于首套的,认房不认贷政策落地后,有些改善型需求可按首套标准执行,需提供当地不动产登记中心出具的住房查询证明。
问题三,交易税费优惠政策有哪些实操要点呢?
换购住房个人所得税退税政策延续至2025年12月31日了,出售自有住房后1年内重新购房的纳税人,可申请退还出售时缴纳的个人所得税。
操作要点包括,
- 退税金额按新购住房金额占现住房转让金额的比例计算。新购住房金额大于现住房转让金额的全额退还。
- 需提供网签合同、完税证明及不动产权证书,向主管税务机关提交申请了。
- 契税方面,首套90平方米以下按1%征收,90-144平方米按1.5%征收;二套统一按2%征收(部分城市执行3%)。
问题四,保障性住房政策对商品房市场有何传导效应的?
配售型保障性住房加速入市,对刚需商品房形成分流。以深圳为例,保障性住房价格约为同地段商品房的60%,实行封闭管理。不得上市交易。购房者需权衡,
- 保障房适合长期自住、无短期变现需求的家庭,申请条件与户籍、社保年限和收入水平挂钩。
- 商品房仍具备资产流动性与抵押融资功能,改善型需求应优先关注地段稀缺性与产品力的。
- 关注土地供应结构变化,保障房用地比例提升可能影响区域商品房新增供应节奏与价格预期。