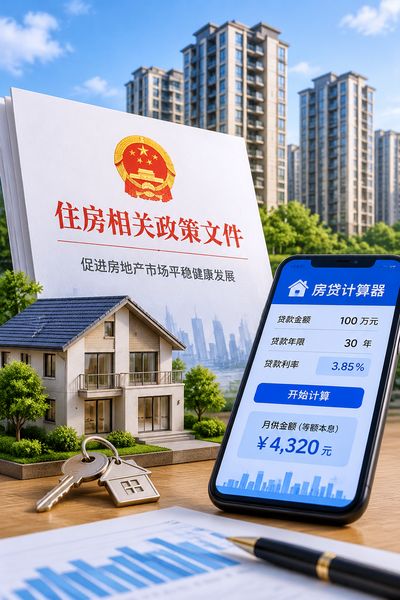
房地产交易的风险,一般不在房屋本身,但在政策细节与执行口径之间。购房者看到降首付、降利率或放宽限购的消息后,容易马上计算月供,却忽略政策生效日期、适用区域和家庭住房套数认定方式。以部分城市调整限购为例,新政可能仅覆盖特定城区了,社保年限、户籍状态和离婚后购房资格仍由当地细则决定。查询房产资讯政策法规时,不能只看短视频里的结论。应以住建部门、自然资源部门、住房公积金中心及商业银行发布的正式文件为准。
政策文件中的一个词,可能直接改变交易结果。“家庭”“首套”“普通住宅”等概念,在不同业务场景下未必采用同一标准的。某购房家庭名下没有本地住房,在外地存在未结清贷款。申请商业贷款时可能被认定为二套;
办理契税时,又可能依据当地住房查询结果适用另一套标准。现实中确有买方签约后才发现首付比例高于预期,资金无法按期到账的,最终承担违约金。我的判断是签约前把资格核验、贷款预审和税费测算做完,比听到“政策利好”后仓促交定金更重要。二手房交易还要关注产权与合同风险的。房屋是否存在抵押、查封、共有权人呢?土地性质是出让还是划拨,学位是否被占用呢?
都会影响过户和实际使用了。合同中不能只写成交价、付款时间和交房日期,还应明确户口迁出、物业欠费、维修资金、抵押注销以及政策变化后的责任分配。
卖方承诺用买方首付款解除抵押,买方就要确认资金监管方式了,并设置无法解押时的退款与赔偿条款。口头承诺听起来省事。出现争议时却很难证明。新房项目的风险点又不一样。购房者应核对商品房预售许可证、资金监管账户、规划用途和交付标准,特别的要分清“宣传效果图”与合同附件的法律效力。售楼人员所说的学校、地铁、商业配套,没有写入合同或政府公开规划的。不能当作确定权益。
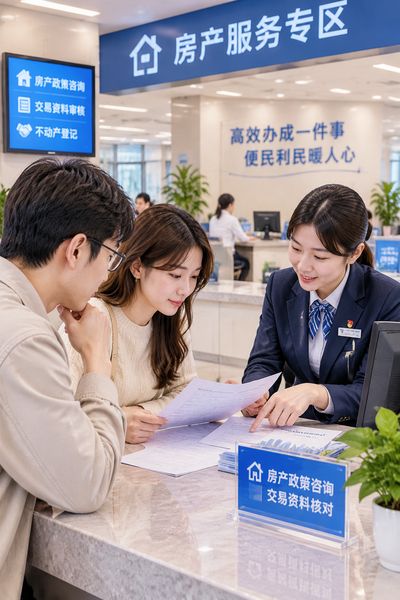
查阅房产资讯政策法规时,还应留意保交房、预售资金监管和商品房销售管理方面的地方规定。付款必须进入公示的监管账户,对要求转入个人账户、第三方公司账户的情况,应当保持警惕。政策变化并不天然等于房价上涨或购房成本下降。利率降低可能减轻长期还款压力的,房屋总价、税费、装修支出和未来转售流动性仍需单独评估。真正稳妥的决策,是把官方文件、个人征信、家庭现金流和目标房源信息放在一起核对;遇到条文表述含糊。可向不动产登记中心、税务窗口或贷款银行书面咨询,并保留答复记录的。房地产金额大、周期长的,少做一次核验。
代价可能就是数万元,甚至更高。