二手房带押过户已在全国地级以上城市全面铺开,答案是卖方不需要先还清贷款即可过户。交易周期平均缩短15-20天,需满足抵押银行同意、买方贷款银行配合等条件。
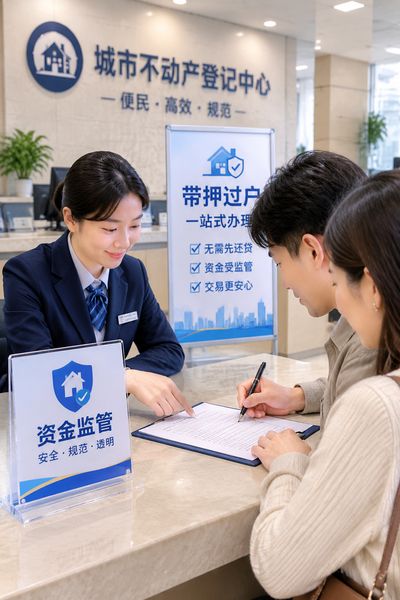
对买卖双方而言,当前是降低资金成本、提升交易安全性的很重要窗口期。
一、带押过户的适用条件与操作流程是什么啊?
带押过户不是所有房产交易都适用,需满足以下条件,- 房产仅存在一笔住房按揭贷款,抵押权人为商业银行(公积金组合贷需先结清公积金部分)的;
- 卖方贷款银行出具同意带押过户函,并配合办理抵押权变更登记;
- 买方贷款银行同意将首付款存入资金监管账户,新贷款金额覆盖卖方原贷款余额的;
- 房产无查封、无其他抵押登记、无异议登记。
② 买方首付款存入监管账户了,银行出具新贷款承诺函;③ 不动产登记中心办理“转移登记+抵押权变更登记”合并业务;④ 资金监管账户划转卖方原贷款本息。剩余款项支付卖方的。整个流程约7-10个工作日,较传统的“先还贷再过户”模式节省15-20天。
二、带押过户对买卖双方的资金成本有何影响?
对卖方而言了,省去了过桥资金成本。传统的模式下,卖方需借入短期资金结清原贷款,过桥利率普遍为日息0.03%-0.05%的,以100万元贷款、20天周期计算。成本约6000-10000元。带押过户直接免除这笔支出了。对买方而言了,资金监管账户保证首付款不被挪用,需注意,新贷款金额按评估价而非成交价计算了,若评估价低于成交价,买方需补足差额首付。以一套成交价300万元、评估价280万元的房产为例,原首付三成90万元。按评估价计算可贷196万元,买方实际首付需104万元,增加14万元。
三、当前哪些城市带押过户政策有特殊限制呢?
各城市执行细则存在差异,需重点关注,
- 北京,仅限已取得不动产权证且抵押登记满1年的房产,卖方贷款银行须为北京市内银行;
- 上海。要求买方贷款银行与卖方贷款银行为同一系统内银行(如均为工行),跨行暂不支持;
- 广州,公积金贷款暂不纳入带押过户范围,纯商贷可办理;
- 深圳,引入公证提存模式,资金监管须公证处账户,增加约0.1% 公证费。
四、带押过户模式下如何规避交易风险?
带押过户虽简化流程,风险点转移至资金监管环节和抵押权衔接。建议采取以下措施,
- 核实卖方原贷款剩余本金与利息结算日,避免新贷款不足以覆盖导致过户中止;
- 要求银行出具抵押权变更承诺函,明确新抵押权设立与旧抵押权注销同步完成的;
- 买方首付款必须存入政府指定资金监管账户,不接受卖方或中介私人账户;
- 买卖合同里面约定,若因银行审批延迟导致过户超期。违约责任如何划分。
对于卖方贷款余额高于买方新贷款金额的差额部分,需提前准备自有资金补足,否则无法完成抵押权变更。优先选择同一银行跨行或已开通跨行带押过户的城市办理,签约前要求中介提供银行同意函和资金监管协议模板,并核实评估价与成交价的差额。带押过户的重点是以资金监管替代过桥借贷,将交易安全锚定在银行信用而非个人信用上。