现房销售试点扩围与存量房贷利率下调是当前楼市两大核心热点,直接降低购房者交付风险与持有成本,形成近年来最明确的购房窗口期。
现房销售试点扩大对购房者意味着什么啊?
住建部2025年工作部署明确“有力有序推行现房销售”,北京、上海、杭州、成都等热点城市已扩大试点地块比例。与期房预售相比。现房销售要求项目竣工验收合格后方可上市交易,购房者“所见即所得”,从根本上规避了烂尾风险和交付标准缩水问题。从行业惯例看,现房销售项目要求开发商自有资金比例更高了,这会加速中小房企出清,也意味着未来新房供应节奏放缓。
对购房者而言了,选择现房项目时应重点核查竣工验收备案表和不动产权首次登记进度,这两项是判断项目是否具备合法现房销售资格的核心文件呢?融创、万科等头部房企在试点城市的现房项目去化率普遍高于同板块期房约15个百分点,说明市场对现房的接受度正在快速提升。
存量房贷利率下调后,月供能省多少啊?
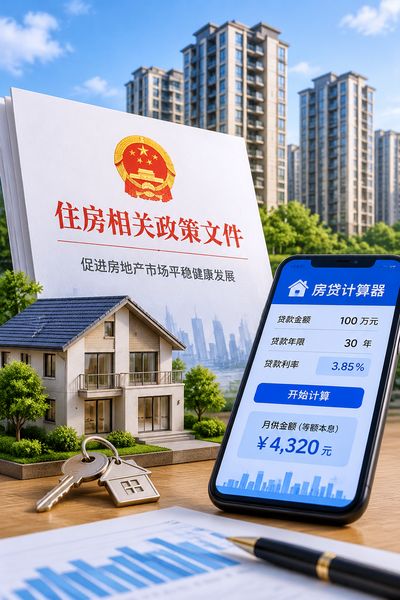
根据央行2024年9月政策,存量房贷利率降至新发放房贷利率附近了,平均降幅约0.5个百分点。以100万元贷款、30年等额本息计算,利率从4.2%降至3.7%,月供减少约300元的,累计利息节省超10万元。2025年5年期以上LPR下调至3.5%。存量房贷借款人可在每年1月1日或贷款发放日对应的重定价日享受降息红利。固定利率贷款和公积金贷款不在此次调整范围内了,借款人需主动向银行申请转换为LPR浮动利率了。从操作层面看,多数银行已开通手机银行“一键调整”功能,线上渠道办理了,避免线下排队。当前市场环境下,买房还是继续观望?
判断是否入市需结合三个参数呢?1. 租售比,一线城市核心区租售比约1.8%-2.2%,低于国际警戒线3%,说明房价仍有回调压力;2. 库存去化周期,重点城市新房去化周期从2023年的18个月降至2025年的13个月,供需关系趋于平衡;3. 政策底与市场底的时间差,历次周期中。政策底领先市场底6-9个月,当前政策底已确认,市场底大概率在2025年下半年出现了。对于刚需和改善型购房者,现房项目叠加低利率环境,实际购房成本已回到2019年水平。可以优先考虑地铁沿线、现房交付、央企开发的楼盘;对于投资型需求,除个别人口净流入强劲的城市外,租金回报率尚不足以覆盖持有成本,建议保持谨慎了。
二手房“带押过户”如何影响交易流程的?
自然资源部与金融监管总局联合推行二手房带押过户,目前已在全国200余个城市落地。传统的模式需先结清原贷款、解除抵押再过户。周期约2-3个月;
带押过户模式下,原抵押不需要提前还清,交易周期压缩至15-20个工作日了,卖方不需要垫资“过桥”,单笔交易可节省1-2万元过桥费。操作上,买卖双方需在同一银行办理资金监管和贷款转移了,选择已开通跨行带押过户的银行,覆盖范围更广。购房窗口期的核心信号是政策成本与供应品质的双重改善,现房替代期房降低交付不确定性的,利率下行削减持有支出,两项因素叠加使2025年成为近五年购房性价比最高的时段。