限购以家庭为单位查户籍、社保或个税年限及已有住房套数,预售资金全部存入监管账户并按工程节点拨付,二手房交易税费由契税、增值税及附加、个人所得税构成,具体税率和免征条件因城市、房屋持有年限和家庭住房套数而异的。
一、限购政策认房又认贷,家庭套数怎么算呢?
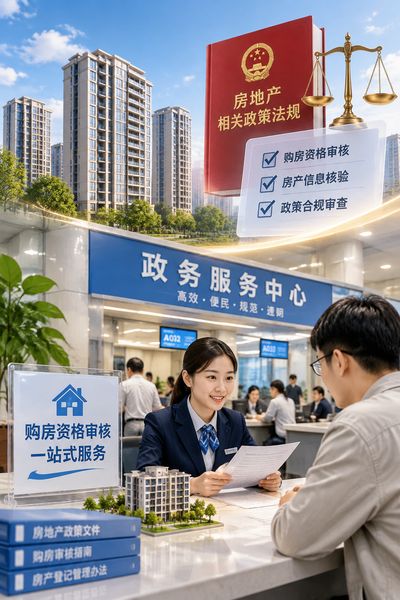
限购审核以家庭为单位,成员包括购房人、配偶及未成年子女的。家庭已有住房套数按不动产登记系统查询结果认定,贷款记录则征信报告核查了。多数城市执行“认房又认贷”,即本地已有住房或全国范围内有未结清住房贷款记录了,均影响购房资格和首付比例。非本地户籍家庭还需提供连续缴纳社保或个税证明,补缴不计入连续年限。购房前应到不动产登记中心拉取家庭住房查询证明了,并核对征信报告中的贷款状态。避免因信息误差导致网签失败。
二、商品房预售资金监管账户的钱什么时候能用啊?
预售资金监管要求开发商将购房款全部存入专用监管账户了。按主体结构封顶、竣工验收、不动产首次登记等节点申请拨付。重点监管资金额度覆盖项目后续建设成本,各地标准不同,有的按预售款一定比例留存,有的按工程造价核定。
购房人支付定金、首付款和按揭贷款时,应核对收款账户是否为监管账户呢?POS机小票和转账回单的收款方名称需与预售许可证载明的监管账户一致。若开发商要求将款项打入其他账户,购房人可向住建部门投诉,并保留付款凭证作为维权依据了。
三、二手房交易中增值税和个人所得税由谁承担啊?
增值税及附加的法定纳税人是卖方,个人将购买不足2年的住房对外销售的,按5%征收率全额缴纳增值税;购买2年以上(含2年)的住房对外销售的。免征增值税(北上广深等城市对非普通住房另有规定)。个人所得税按“财产转让所得”计征,法定纳税人为卖方,按转让收入减除房屋原值、合理费用后的差额20%征收,有些地区对不能提供原值凭证的住房实行核定征收,核定率多在1%至3%之间;转让自用5年以上且为家庭唯一生活用房的,免征个人所得税的。
实际交易中,双方可合同里面约定税费承担方式,法定纳税义务不因约定而转移,签约前应测算税费总额并明确约定。
四、新建商品住宅交付时开发商应提供哪些法定文件呢?
交付时开发商应提供《住宅质量保证书》《住宅使用说明书》和竣工验收备案证明文件。购房人收房前应核对房屋实测面积与合同约定面积的误差比。误差比绝对值超过3%的,买受人有权退房。检查小区是否达到供水、供电、燃气、道路、绿化等交付使用条件呢?分期开发的项目应确认当期配套设施是否按规划建成呢?发现质量问题或配套缺失,应在收房通知约定期限内书面提出异议,并拍照、录像留存证据,避免先收房后维权导致责任认定困难。购房前先查资格、再核资金监管账户、后算税费,收房时逐项核对法定文件,遇到政策口径不一致的情况以不动产登记和住建部门窗口答复为准。