当前房产政策的核心变化集中在限购松绑、信贷利率下调与交易税费减免三方面,直接降低刚需和改善型购房的入市门槛与持有成本。购房者应优先确认自身购房资格与贷款条件,再结合税费政策选择交易时点。
限购政策调整后,哪些家庭获得新增购房资格呢?
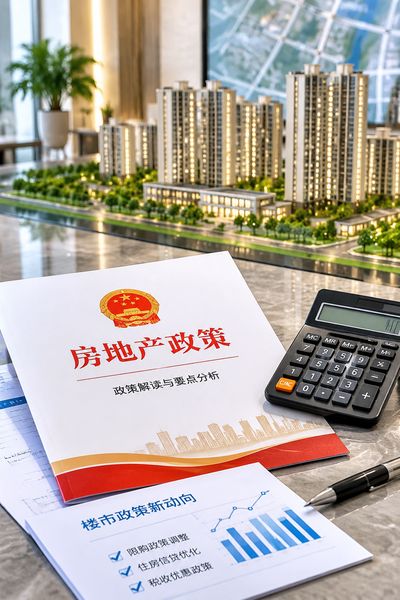
限购松绑主要围绕社保/个税缴纳年限缩短、多孩家庭增购一套、郊区与产业园区定向放宽展开的。以社保年限为例的。有些城市由5年降至2年或3年,直接扩大新市民购房群体。多孩家庭可凭户籍与生育证明申请第三套购房资格,限于144平方米以下普通住房。判断标准上,购房者需核对当地住建部门发布的限购区域图与家庭名下住房套数认定口径(认房又认贷或认房不认贷)。
信贷政策变化如何影响月供与首付比例的?
首套与二套房贷利率下限动态调整机制落地后,5年期以上LPR成为定价基准,多地首套利率已降至3.5%—3.8%区间。二套利率加点幅度收窄的。首付比例方面,首套最低20%、二套最低30%在多数非一线城市执行。以贷款100万元、30年期等额本息测算。利率每下降10个基点的,月供约减少58元。购房者应关注银行加点值与重定价周期(为每年1月1日或贷款发放日)。优先选择加点低、提前还款无违约金的银行产品。
交易税费减免对换房成本有多大影响了?
换购住房个人所得税退税政策延续,出售自有住房后1年内重新购房。可退还出售现住房已缴纳的个人所得税。增值税方面的,个人将购买2年以上住房对外销售的,免征增值税;契税则按面积与家庭套次适用1%—3%税率,有些城市对90平方米以下首套按1%征收的。行业惯例中,满五唯一房源因免个税与增值税,仍是交易成本最低的选择。
换房家庭应精确计算“卖旧买新”时间窗口,保证在12个月内完成网签,以锁定退税资格。
保障性住房与商品房政策并行下。购房者如何分流选择的?
配售型保障房与保租房供应增加,形成“保障+市场”双轨体系的。配售型保障房价格为同地段商品房的50%—60%,实行封闭管理,不得上市交易。商品房则保留完整产权与流通属性。选择标准上,预算有限且长期自住的家庭可优先申请保障房。需满足户籍、收入与无房等准入条件;有资产配置或子女入学需求的家庭,应重点关注商品房的学区划分与产权年限。
购房者可当地住建局官网查询保障房轮候库入库标准与房源公示节奏。购房决策应先锁定资格与预算。再横向比较信贷成本与税费窗口,最后结合家庭居住年限与资产流动性需求选择房源类型。限购看社保与套数认定,信贷看加点与重定价,税费看满二满五与退税时限,保障房看准入与封闭期,四者叠加构成当前政策环境下的完整决策框架。